Las palancas compraron tiempo. El estadio, la recuperación
Publicado
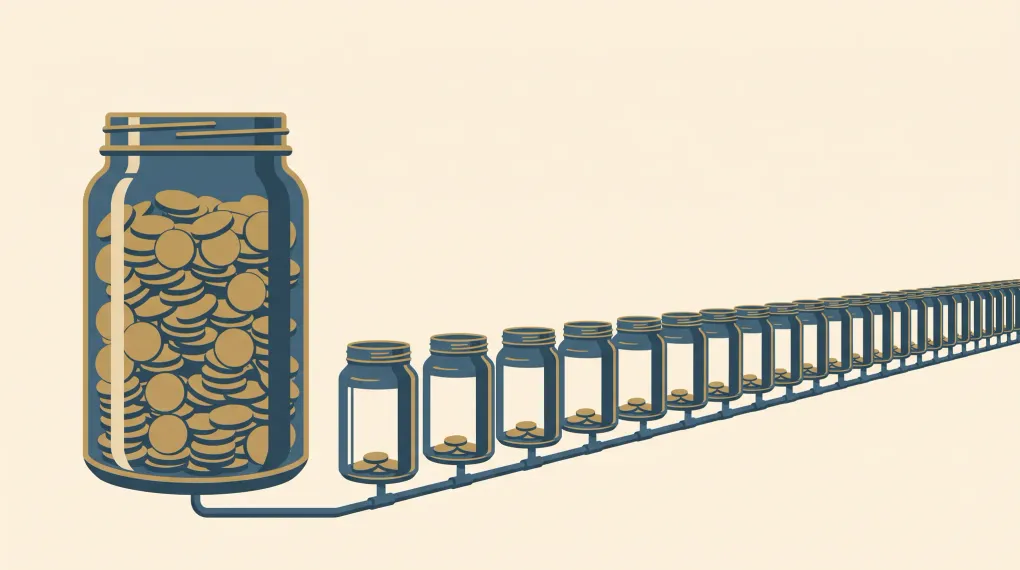
En resumen: entre 2021 y 2023 el Barcelona vendió una cuarta parte de su dinero de televisión de LaLiga durante veinticinco años, más la mitad de su empresa de contenidos, y levantó unos 1.100 millones de euros que convirtieron unas pérdidas antes de impuestos de 377 millones en un beneficio de 423. Eran las palancas. Servían para subir el límite de coste de plantilla y poder inscribir jugadores. Hoy ese límite está en 582,769 millones, un 65,9% más en apenas un año, y el motivo no son las palancas, cuyo efecto lleva tiempo diluyéndose. Es la vuelta al Camp Nou.
Nuestra explicación del límite salarial de LaLiga cuenta la mecánica: el límite se comprueba antes de inscribir al jugador, así que el club que lo supera sencillamente no puede alinearlo. Esa es la norma que produjo el caso de Dani Olmo.
Este artículo va de la otra mitad del problema. Una vez entiendes que el límite ata, la pregunta interesante es cómo se sube. El Barça se pasó cuatro años respondiéndola de la forma más agresiva que ha visto el fútbol europeo.
Qué es exactamente una palanca
Una palanca no es un préstamo, y esa distinción lo es todo.
Un préstamo añade deuda al balance, y el servicio de esa deuda es un coste que reduce el límite de plantilla. Lo que hizo el Barça fue vender ingresos futuros en firme. El comprador paga una cantidad hoy, el club la contabiliza como ingreso ahora, y el flujo de ingresos pasa a ser del comprador durante décadas.
La clave está en contabilizarlo como ingreso. El límite de coste de plantilla se calcula a partir de los ingresos previstos menos los costes que no son de plantilla. Si conviertes veinticinco años de televisión futura en ingreso reconocido de un solo ejercicio, el límite se mueve. De inmediato y mucho.
Las cuatro palancas
| Palanca | Qué se vendió | Recaudado |
|---|---|---|
| 2021/22 | 10% de los derechos de TV de LaLiga, 25 años, a Sixth Street | 266 M€ |
| 2022/23 | Un 15% adicional de los derechos de TV, a Sixth Street | ~400 M€ |
| 2022/23 | 49% de Barça Studios / Barça Vision | ~200 M€ |
| 2022/23 | Revalorización del 51% retenido al precio de venta | 208 M€ |
Las dos primeras juntas traspasaron el 25% de los ingresos televisivos del club durante 25 años por unos 665 millones.
La cuarta línea merece una pausa. Ahí no se vendió nada. Acordado un precio por el 49% de la empresa de contenidos, el Barça revalorizó el 51% que seguía en su poder a esa misma valoración implícita y se apuntó la diferencia como beneficio. Es contabilidad permitida. También son 208 millones de beneficio que no generaron un solo euro de caja.
En dos temporadas las palancas produjeron cerca de 1.100 millones. La reconstrucción de las cuentas que hizo The Swiss Ramble lo deja claro: sin ellas, 2022/23 habría sido una pérdida antes de impuestos de 377 millones en lugar del beneficio de 423 que se publicó.
Qué compró, y qué costó
Compró inscripciones. Se ficharon jugadores, se inscribieron y jugaron, y el club se mantuvo en la competición al nivel que su plantilla sugería.
La factura llega cada año hasta aproximadamente 2047. Las ventas de televisión comprometen al Barcelona a pagar a Sixth Street unos 41 millones anuales durante 25 años: más de 1.000 millones a lo largo del acuerdo, frente a los 665 recibidos.
Y ese pago anual cae justo en el sitio equivocado. Es un coste que se sitúa entre los ingresos y el límite de plantilla, así que cada año de aquí a 2047 el margen del club es menor de lo que habría sido. La palanca subió el límite una vez y lo baja un poco para siempre.
Hay un segundo coste, más sutil. Una palanca solo puede accionarse una vez por activo. Vendido el 25% de la televisión, el Barça no puede volver a venderlo. El instrumento que resolvió el problema de 2022 no está disponible para el siguiente.
El límite desde entonces
| Fecha | Límite de coste de plantilla del Barça |
|---|---|
| Septiembre de 2025 | 351,284 M€ |
| Febrero de 2026 | 432,807 M€ |
| 2026/27, tras el mercado de verano | 582,769 M€ |
Son 231,485 millones más, un 65,9%, en cosa de un año. Para comparar: el límite del Real Madrid para 2026/27 es de 832,786 millones, unos 71 más que los 761,226 de 2025/26; una subida del 9% desde una base mucho más alta. Las cifras club por club de la temporada anterior están en nuestra página de datos del límite salarial.
Y aquí viene lo que se cuenta al revés. Esa subida del 66% no son las palancas funcionando. La aportación de las palancas lleva tiempo decayendo: un beneficio extraordinario reconocido en 2022/23 hace cada año menos por el límite conforme se aleja.
Lo que ha cambiado es más aburrido y mucho más importante: el club ha recuperado su estadio. La vuelta al Camp Nou ha restaurado los ingresos de día de partido, una partida prácticamente ausente durante la reforma, y además es recurrente. Junto a ella, la ampliación de los acuerdos con Spotify —según lo publicado, hasta 2030 en la camiseta y hasta 2034 en el nombre del estadio— ha dado a la previsión de ingresos algo estable sobre lo que apoyarse.
Por qué este club resume toda la tesis
Todo control de costes en el fútbol europeo es un porcentaje de los ingresos. Lo hemos argumentado con la regla del 70% de la UEFA y con el SCR de la Premier. De ahí se sigue que solo hay dos maneras de subir el techo: ingresar más, o cambiar cuándo se reconocen los ingresos.
El Barça hizo las dos, en ese orden. Y solo una de ellas funcionó dos veces.
Las palancas eran del segundo tipo. Movieron ingresos del futuro al presente, lo que subió el límite el año que hacía falta y lo redujo todos los siguientes. No fueron fraudulentas, ni ocultas, ni obviamente equivocadas para un club con una crisis de inscripciones encima. Fueron una forma de pedirle margen prestado a un club que todavía no existía.
La recuperación, cuando llegó, fue del primer tipo: un estadio lleno de gente pagando por estar ahí.
No es una moraleja sobre prudencia. Es un hecho estructural sobre cómo funcionan estas normas. Un tope basado en un porcentaje de los ingresos siempre se puede forzar en el margen adelantando reconocimiento, y los clubes bajo presión lo harán. Pero forzarlo tiene un límite propio, porque cada activo solo se vende una vez y los pagos duran décadas. Antes o después, el límite converge con lo que el club gana de verdad.
El Barça lleva cuatro años demostrándolo.